Domain energiekristalle.de kaufen?
Wir ziehen mit dem Projekt
energiekristalle.de um.
Sind Sie am Kauf der Domain
energiekristalle.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain energiekristalle.de kaufen?
Ist Kontieren Pflicht?
Ist Kontieren Pflicht? Die Kontierung von Geschäftsvorfällen ist in der Buchhaltung ein wichtiger Schritt, um die Finanztransaktionen eines Unternehmens ordnungsgemäß zu erfassen und zu dokumentieren. Ob die Kontierung gesetzlich vorgeschrieben ist, hängt von den jeweiligen gesetzlichen Vorschriften und den internen Richtlinien des Unternehmens ab. In der Regel ist eine ordnungsgemäße Kontierung jedoch notwendig, um die Buchhaltung transparent und nachvollziehbar zu gestalten und um einen korrekten Jahresabschluss zu erstellen. Eine sorgfältige Kontierung trägt somit maßgeblich zur finanziellen Integrität und Compliance eines Unternehmens bei. **
Was heißt Kontieren der Belege?
Was heißt Kontieren der Belege? Beim Kontieren der Belege werden die Buchungssätze auf den Belegen erfasst und zugeordnet. Dabei werden die relevanten Informationen wie Konten, Beträge und Buchungstexte festgehalten. Dieser Schritt ist wichtig, um die Belege richtig zu verbuchen und die Buchführung korrekt durchzuführen. Durch das Kontieren der Belege wird sichergestellt, dass alle Transaktionen ordnungsgemäß erfasst und nachvollziehbar sind. Letztendlich dient das Kontieren der Belege der Dokumentation und Nachvollziehbarkeit aller Geschäftsvorfälle. **


Ähnliche Suchbegriffe für Kontieren
Top-Angebote
Produkte zum Begriff Kontieren:
-
Konten eröffnen, Geschäftsfälle kontieren und buchen sowie Konten abschließen (Unterweisung Steuerfachangestellte / -r), Taschenbuch von ChristophKonten Eröffnen, Geschäftsfälle Kontieren Und Buchen Sowie Konten Abschließen (unterweisung Steuerfachangestellte / -r), Taschenbuch Von Christoph Sowa, Grin, 978-3-656-53151-7, Seitenanzahl: 1615,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Goldstein, Elmar: Belege richtig kontieren und buchenBelege richtig kontieren und buchen , Jeden Beleg sicher kontieren - von Arbeitskleidung bis Zinserträge: 97 typische Buchungsfälle mit fertigem Buchungssatz und rechtlichen Hinweisen für die Praxis. Zu jedem Buchungsfall ist ein Original-Beleg abgebildet, der passende Buchungssatz mit vollständiger Kontenzuordnung gegenübergestellt und durch buchungstechnische sowie rechtliche Hinweise ergänzt. Typische Kontierungsfehler werden so systematisch vermieden. Das sind die Inhalte: 97 Buchungsfälle von A bis Z: Abschlagszahlungen, Bewirtung, GWG, Reisekosten, Kfz, Software, Umsatzsteuer §13b und viele mehr - jeder Fall mit Beleg und fertigem Buchungssatz. Kontenrahmen SKR03, SKR04, IKR und BGA: Alle Buchungsbeispiele mit Kontonummern für DATEV, Industrie sowie Groß- und Außenhandel - aktuell für 2025. Ordnungsgemäße Rechnungen: Checkliste für Pflichtangaben, Regeln für Kleinbetragsrechnungen sowie Hinweise zu XRechnung und ZUGFeRD. Belegbearbeitung und Aufzeichnungspflichten: Vom Vorbereiten über das Kontieren bis zum Ablegen - rechtssichere Grundlagen für die tägliche Buchführungspraxis. Formulare und Arbeitshilfen im Anhang: Eigenbelege, Fahrtenbuchvorlage, Reisekostenabrechnung, Kassenbericht, Inventarkarte und Abschreibungstabellen. Neu in der 11. Auflage 2025: Aktualisierte DATEV-Kontenrahmen 2025: Alle Änderungen in SKR03 und SKR04 sind eingearbeitet - gesetzeskonform und sofort einsatzbereit. Neue Buchungsbelege zu Catering: Praxisnahe Erweiterung um einen weiteren typischen Buchungsfall aus dem Bewirtungsbereich. Coronahilfen: Buchungstechnische Behandlung von Überbrückungshilfen und weiteren Corona-Fördermaßnahmen. Das Nachschlagewerk für Buchhalter, Steuerfachangestellte und Einsteiger - aktuell zur 11. Auflage 2025. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 11. aktualisierte und überarbeitete Auflage 2025, Erscheinungsjahr: 20250522, Titel der Reihe: Haufe Fachbuch##, Autoren: Goldstein, Elmar, Auflage: 25011, Auflage/Ausgabe: 11. aktualisierte und überarbeitete Auflage 2025, Seitenzahl/Blattzahl: 260, Keyword: Abschreibung; Anlagevermögen; Anschaffungskosten; BGA; Beleg; Belegbuchung; Buchen; Buchführungsbelege; Buchungsfälle; Buchungssatz; Buchungssätze; DATEV; Direktversicherung; Eigenkapital; Elmar Goldstein; Finanzbuchhaltung; IKR; Jahresabschluss; Kontenrahmen; Rechnungsbelege; Rechnungswesen; Reisekosten; Reisekostenabrechnung; Sachanlagen; Steuerbilanz; Umsatzsteuer; Vorsteuer; Vorsteuerabzug; kontieren, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchführung~Buchhaltung / Buchführung~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung~Makroökonomie~Ökonomik / Makroökonomik~Business / Management~Management~Rechnungswesen, Fachkategorie: Betriebswirtschaftslehre, allgemein, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 236, Breite: 173, Höhe: 18, Gewicht: 570, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was versteht man unter Kontieren?
Was versteht man unter Kontieren? Kontieren bezieht sich auf den Prozess der Zuordnung von Buchungsvorgängen zu bestimmten Konten in der Buchhaltung. Dabei werden Einnahmen, Ausgaben und andere finanzielle Transaktionen entsprechend den Konten zugeordnet, um eine ordnungsgemäße Buchführung zu gewährleisten. Durch das Kontieren wird sichergestellt, dass alle Transaktionen korrekt erfasst und in den richtigen Konten verbucht werden. Dies ermöglicht eine klare und strukturierte Darstellung der finanziellen Lage eines Unternehmens. Ein korrektes Kontieren ist daher entscheidend für die Genauigkeit und Transparenz der Buchführung. **
-
Was ist Kontieren von belegen?
Was ist Kontieren von Belegen? Das Kontieren von Belegen bezeichnet den Prozess, bei dem Buchhalter oder Finanzexperten die Informationen auf einem Beleg analysieren und in die entsprechenden Konten im Buchhaltungssystem eintragen. Dabei werden die Beträge den richtigen Kostenstellen, Projekten oder Konten zugeordnet, um eine korrekte Verbuchung zu gewährleisten. Dieser Schritt ist entscheidend für die Genauigkeit und Vollständigkeit der Buchführung eines Unternehmens. Durch das Kontieren von Belegen können Unternehmen ihre finanzielle Situation besser verstehen und fundierte Geschäftsentscheidungen treffen. **
-
Ist das Kontieren von Belegen Pflicht?
Ist das Kontieren von Belegen Pflicht? Das Kontieren von Belegen ist in der Regel notwendig, um die Buchführung korrekt und nachvollziehbar zu gestalten. Es dient dazu, Einnahmen und Ausgaben den richtigen Konten zuzuordnen und somit eine ordnungsgemäße Buchführung sicherzustellen. In vielen Ländern gibt es gesetzliche Vorschriften, die das Kontieren von Belegen vorschreiben, um eine transparente und nachvollziehbare Buchführung zu gewährleisten. Unternehmen sollten daher sicherstellen, dass ihre Belege ordnungsgemäß kontiert werden, um mögliche rechtliche Konsequenzen zu vermeiden. **
-
Was bedeutet Kontieren in der Buchhaltung?
Was bedeutet Kontieren in der Buchhaltung? Kontieren in der Buchhaltung bezieht sich auf die Zuordnung von Geschäftsvorfällen zu den entsprechenden Konten im Kontenrahmen. Dabei werden die Transaktionen nach bestimmten Kriterien wie Kontoart, Kostenstelle oder Kostenart klassifiziert. Durch das Kontieren wird sichergestellt, dass die Buchungen korrekt und übersichtlich erfasst werden. Es ist ein wichtiger Schritt im Buchhaltungsprozess, um die Finanzdaten eines Unternehmens ordnungsgemäß zu dokumentieren und auszuwerten. Ein korrektes Kontieren ist entscheidend für die Erstellung von aussagekräftigen Abschlüssen und Berichten. **

Wie lautet die Reihenfolge beim Kontieren einer Rechnung?
Die Reihenfolge beim Kontieren einer Rechnung ist in der Regel wie folgt: Zuerst wird die Rechnungsnummer und das Rechnungsdatum notiert, dann folgt die Angabe des Lieferanten oder Dienstleisters. Anschließend werden die einzelnen Positionen der Rechnung aufgeführt und mit den entsprechenden Kontennummern versehen. Zum Schluss wird der Gesamtbetrag der Rechnung vermerkt. **
Ist ein Kristall ein Edelstein?
Ein Kristall ist nicht dasselbe wie ein Edelstein. Ein Kristall ist eine feste Substanz, deren Atome oder Moleküle in einem regelmäßigen, periodischen Muster angeordnet sind. Ein Edelstein hingegen ist ein Mineral, das aufgrund seiner Schönheit, Seltenheit und Härte geschätzt wird. Edelsteine können in kristalliner Form vorkommen, aber nicht alle Kristalle sind Edelsteine. Edelsteine werden oft für Schmuck und Dekoration verwendet, während Kristalle in der Wissenschaft, Technologie und Spiritualiät eine Rolle spielen. Letztendlich sind Kristalle und Edelsteine also unterschiedliche Konzepte, auch wenn sie miteinander verbunden sein können. **
Top-Angebote
Produkte zum Begriff Kontieren:
-
Belege richtig kontieren und buchen, Fachbücher von Elmar GoldsteinDas Fachbuch "Belege richtig kontieren und buchen" von Elmar Goldstein bietet eine umfassende Anleitung zur korrekten Kontierung und Buchung von Belegen. Es behandelt 97 typische Buchungsfälle, die von Arbeitskleidung bis zu Zinserträgen reichen. Zu jedem Fall wird ein Original-Beleg abgebildet, der mit dem entsprechenden Buchungssatz und rechtlichen Hinweisen ergänzt wird. Diese Struktur hilft, häufige Kontierungsfehler zu vermeiden und bietet eine praxisnahe Unterstützung für die tägliche Buchführung. Die 11. Auflage für das Jahr 2025 enthält aktualisierte DATEV-Kontenrahmen und neue Buchungsbelege, die den aktuellen rechtlichen Anforderungen entsprechen. Zudem werden wichtige Aspekte wie die Belegbearbeitung, Aufzeichnungspflichten und praktische Arbeitshilfen behandelt, um eine rechtssichere Buchführung zu gewährleisten.34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Drachensilber Kristall Anhänger Sonne mit Edelstein Silber Schmuck 925 SilberSonnen Bergkristall 925er Silber Stein AnhängerDieser handgeschmiedete Anhänger überzeugt aufgrund seines einzigartigen Auftretens. Gefasst ist der Edelstein in einer ausgefallenen Sonne aus 925 Sterlingsilber Fassung. Der hochwertige Facettenschliff des Bergkristall verleiht ihm eine elegante Ausstrahlung. In Kombination mit einer Silberkette ist dieser Kettenanhänger das perfekte Accessoire für deinen Look, da es genau die richtige Portion an Eleganz und Extravaganz mitbringt.Material: 925 Silber Edelstein: BergkristallLänge Gesamt: 3 cmLänge Motiv: 2 cmBreite: 2 cmSteingröße Ø: 9 mmInnen Öse Ø: 6 x 5 mm Bergkristall: Der Bergkristall ist der Lichtbringer unter den Edelsteinen. Genau wie das Wachstum des Menschen in Schüben verläuft, so bildet sich auch der Bergkristall. Allerdings braucht er wesentlich länger, um zu werden. Man geht von einigen 10.000 Jahren des langsamen Wachstums aus einer Schmelze heißer Kieselsäurelösung aus, bis er schließlich in seiner klaren, lichtdurchlässigen Kristallgestalt unser Auge erfreut. Vielleicht deshalb schreibt man ihm seine läuternde Kraft zu, die sich nicht nur auf die Trägerin/den Träger selbst auswirkt. Der Bergkristall besitzt soviel Energie, dass er in Wechselwirkung mit anderen Edelsteinen am Körper tritt, diese unterstützt und aufwertet, sodass deren Wirkkraft sich unter seinem Einfluss erhöht. Bedeutung: Dem Menschen, der ihn bewußt bei sich trägt, verleiht er Klarheit und innere Einsicht. Der Bergkristall gilt als Mittler zwischen der höheren, spirituellen Welt und uns als Mensch. Er unterstützt Liebende, lässt sie noch inniger empfinden und befördert die Treue. Sein außergewöhnliches Energiepotential wirkt zudem gegen negative Schwingungen jeglicher Art und beschützt seine Trägerin und seinen Träger. Er ist der Stein für Steinbock-Geborene.89,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Konten eröffnen, Geschäftsfälle kontieren und buchen sowie Konten abschließen (Unterweisung Steuerfachangestellte / -r), Taschenbuch von ChristophKonten Eröffnen, Geschäftsfälle Kontieren Und Buchen Sowie Konten Abschließen (unterweisung Steuerfachangestellte / -r), Taschenbuch Von Christoph Sowa, Grin, 978-3-656-53151-7, Seitenanzahl: 1615,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Goldstein, Elmar: Belege richtig kontieren und buchenBelege richtig kontieren und buchen , Jeden Beleg sicher kontieren - von Arbeitskleidung bis Zinserträge: 97 typische Buchungsfälle mit fertigem Buchungssatz und rechtlichen Hinweisen für die Praxis. Zu jedem Buchungsfall ist ein Original-Beleg abgebildet, der passende Buchungssatz mit vollständiger Kontenzuordnung gegenübergestellt und durch buchungstechnische sowie rechtliche Hinweise ergänzt. Typische Kontierungsfehler werden so systematisch vermieden. Das sind die Inhalte: 97 Buchungsfälle von A bis Z: Abschlagszahlungen, Bewirtung, GWG, Reisekosten, Kfz, Software, Umsatzsteuer §13b und viele mehr - jeder Fall mit Beleg und fertigem Buchungssatz. Kontenrahmen SKR03, SKR04, IKR und BGA: Alle Buchungsbeispiele mit Kontonummern für DATEV, Industrie sowie Groß- und Außenhandel - aktuell für 2025. Ordnungsgemäße Rechnungen: Checkliste für Pflichtangaben, Regeln für Kleinbetragsrechnungen sowie Hinweise zu XRechnung und ZUGFeRD. Belegbearbeitung und Aufzeichnungspflichten: Vom Vorbereiten über das Kontieren bis zum Ablegen - rechtssichere Grundlagen für die tägliche Buchführungspraxis. Formulare und Arbeitshilfen im Anhang: Eigenbelege, Fahrtenbuchvorlage, Reisekostenabrechnung, Kassenbericht, Inventarkarte und Abschreibungstabellen. Neu in der 11. Auflage 2025: Aktualisierte DATEV-Kontenrahmen 2025: Alle Änderungen in SKR03 und SKR04 sind eingearbeitet - gesetzeskonform und sofort einsatzbereit. Neue Buchungsbelege zu Catering: Praxisnahe Erweiterung um einen weiteren typischen Buchungsfall aus dem Bewirtungsbereich. Coronahilfen: Buchungstechnische Behandlung von Überbrückungshilfen und weiteren Corona-Fördermaßnahmen. Das Nachschlagewerk für Buchhalter, Steuerfachangestellte und Einsteiger - aktuell zur 11. Auflage 2025. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 11. aktualisierte und überarbeitete Auflage 2025, Erscheinungsjahr: 20250522, Titel der Reihe: Haufe Fachbuch##, Autoren: Goldstein, Elmar, Auflage: 25011, Auflage/Ausgabe: 11. aktualisierte und überarbeitete Auflage 2025, Seitenzahl/Blattzahl: 260, Keyword: Abschreibung; Anlagevermögen; Anschaffungskosten; BGA; Beleg; Belegbuchung; Buchen; Buchführungsbelege; Buchungsfälle; Buchungssatz; Buchungssätze; DATEV; Direktversicherung; Eigenkapital; Elmar Goldstein; Finanzbuchhaltung; IKR; Jahresabschluss; Kontenrahmen; Rechnungsbelege; Rechnungswesen; Reisekosten; Reisekostenabrechnung; Sachanlagen; Steuerbilanz; Umsatzsteuer; Vorsteuer; Vorsteuerabzug; kontieren, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchführung~Buchhaltung / Buchführung~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung~Makroökonomie~Ökonomik / Makroökonomik~Business / Management~Management~Rechnungswesen, Fachkategorie: Betriebswirtschaftslehre, allgemein, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 236, Breite: 173, Höhe: 18, Gewicht: 570, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Kontieren Pflicht?
Ist Kontieren Pflicht? Die Kontierung von Geschäftsvorfällen ist in der Buchhaltung ein wichtiger Schritt, um die Finanztransaktionen eines Unternehmens ordnungsgemäß zu erfassen und zu dokumentieren. Ob die Kontierung gesetzlich vorgeschrieben ist, hängt von den jeweiligen gesetzlichen Vorschriften und den internen Richtlinien des Unternehmens ab. In der Regel ist eine ordnungsgemäße Kontierung jedoch notwendig, um die Buchhaltung transparent und nachvollziehbar zu gestalten und um einen korrekten Jahresabschluss zu erstellen. Eine sorgfältige Kontierung trägt somit maßgeblich zur finanziellen Integrität und Compliance eines Unternehmens bei. **
-
Was heißt Kontieren der Belege?
Was heißt Kontieren der Belege? Beim Kontieren der Belege werden die Buchungssätze auf den Belegen erfasst und zugeordnet. Dabei werden die relevanten Informationen wie Konten, Beträge und Buchungstexte festgehalten. Dieser Schritt ist wichtig, um die Belege richtig zu verbuchen und die Buchführung korrekt durchzuführen. Durch das Kontieren der Belege wird sichergestellt, dass alle Transaktionen ordnungsgemäß erfasst und nachvollziehbar sind. Letztendlich dient das Kontieren der Belege der Dokumentation und Nachvollziehbarkeit aller Geschäftsvorfälle. **
-
Was versteht man unter Kontieren?
Was versteht man unter Kontieren? Kontieren bezieht sich auf den Prozess der Zuordnung von Buchungsvorgängen zu bestimmten Konten in der Buchhaltung. Dabei werden Einnahmen, Ausgaben und andere finanzielle Transaktionen entsprechend den Konten zugeordnet, um eine ordnungsgemäße Buchführung zu gewährleisten. Durch das Kontieren wird sichergestellt, dass alle Transaktionen korrekt erfasst und in den richtigen Konten verbucht werden. Dies ermöglicht eine klare und strukturierte Darstellung der finanziellen Lage eines Unternehmens. Ein korrektes Kontieren ist daher entscheidend für die Genauigkeit und Transparenz der Buchführung. **
-
Was ist Kontieren von belegen?
Was ist Kontieren von Belegen? Das Kontieren von Belegen bezeichnet den Prozess, bei dem Buchhalter oder Finanzexperten die Informationen auf einem Beleg analysieren und in die entsprechenden Konten im Buchhaltungssystem eintragen. Dabei werden die Beträge den richtigen Kostenstellen, Projekten oder Konten zugeordnet, um eine korrekte Verbuchung zu gewährleisten. Dieser Schritt ist entscheidend für die Genauigkeit und Vollständigkeit der Buchführung eines Unternehmens. Durch das Kontieren von Belegen können Unternehmen ihre finanzielle Situation besser verstehen und fundierte Geschäftsentscheidungen treffen. **
Ähnliche Suchbegriffe für Kontieren
-
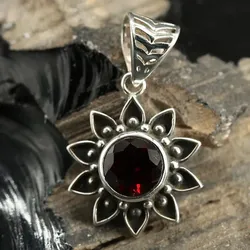
Drachensilber Sonne Granat Anhänger Edelstein Silber Schmuck 925 SilberHandgefertigter Edelstein Schmuck Silber Sonne mit Granat gefasstDieser handgeschmiedete Anhänger überzeugt aufgrund seines einzigartigen Auftretens. Gefasst ist der Edelstein in einer ausgefallenen Sonne aus 925 Sterlingsilber Fassung. Der hochwertige Brillantschliff des Granats verleiht ihm eine elegante Ausstrahlung. In Kombination mit einer Silberkette ist dieser Kettenanhänger das perfekte Accessoire für deinen Look, da es genau die richtige Portion an Eleganz und Extravaganz mitbringt.Material: 925 Silber Edelstein: GranatLänge Gesamt: 3 cmØ Motiv: 2 cmSteingröße Ø: 9 mmInnen Öse Ø: 6 x 5 mm99,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist das Kontieren von Belegen Pflicht?
Ist das Kontieren von Belegen Pflicht? Das Kontieren von Belegen ist in der Regel notwendig, um die Buchführung korrekt und nachvollziehbar zu gestalten. Es dient dazu, Einnahmen und Ausgaben den richtigen Konten zuzuordnen und somit eine ordnungsgemäße Buchführung sicherzustellen. In vielen Ländern gibt es gesetzliche Vorschriften, die das Kontieren von Belegen vorschreiben, um eine transparente und nachvollziehbare Buchführung zu gewährleisten. Unternehmen sollten daher sicherstellen, dass ihre Belege ordnungsgemäß kontiert werden, um mögliche rechtliche Konsequenzen zu vermeiden. **
-
Was bedeutet Kontieren in der Buchhaltung?
Was bedeutet Kontieren in der Buchhaltung? Kontieren in der Buchhaltung bezieht sich auf die Zuordnung von Geschäftsvorfällen zu den entsprechenden Konten im Kontenrahmen. Dabei werden die Transaktionen nach bestimmten Kriterien wie Kontoart, Kostenstelle oder Kostenart klassifiziert. Durch das Kontieren wird sichergestellt, dass die Buchungen korrekt und übersichtlich erfasst werden. Es ist ein wichtiger Schritt im Buchhaltungsprozess, um die Finanzdaten eines Unternehmens ordnungsgemäß zu dokumentieren und auszuwerten. Ein korrektes Kontieren ist entscheidend für die Erstellung von aussagekräftigen Abschlüssen und Berichten. **
-
Wie lautet die Reihenfolge beim Kontieren einer Rechnung?
Die Reihenfolge beim Kontieren einer Rechnung ist in der Regel wie folgt: Zuerst wird die Rechnungsnummer und das Rechnungsdatum notiert, dann folgt die Angabe des Lieferanten oder Dienstleisters. Anschließend werden die einzelnen Positionen der Rechnung aufgeführt und mit den entsprechenden Kontennummern versehen. Zum Schluss wird der Gesamtbetrag der Rechnung vermerkt. **
-
Ist ein Kristall ein Edelstein?
Ein Kristall ist nicht dasselbe wie ein Edelstein. Ein Kristall ist eine feste Substanz, deren Atome oder Moleküle in einem regelmäßigen, periodischen Muster angeordnet sind. Ein Edelstein hingegen ist ein Mineral, das aufgrund seiner Schönheit, Seltenheit und Härte geschätzt wird. Edelsteine können in kristalliner Form vorkommen, aber nicht alle Kristalle sind Edelsteine. Edelsteine werden oft für Schmuck und Dekoration verwendet, während Kristalle in der Wissenschaft, Technologie und Spiritualiät eine Rolle spielen. Letztendlich sind Kristalle und Edelsteine also unterschiedliche Konzepte, auch wenn sie miteinander verbunden sein können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.